BRIMA, pionir u istraživanju javnog mnjenja i tržišta u Sjevernoj Makedoniji, više od trinaest godina redovno sprovodi omnibus istraživanje. Upravo ovi podaci čine osnovu analize posvećene navikama pri kupovini prehrambenih proizvoda i onlajn kupovini za potrebe domaćinstava.
Gdje građani nabavljaju namirnice?
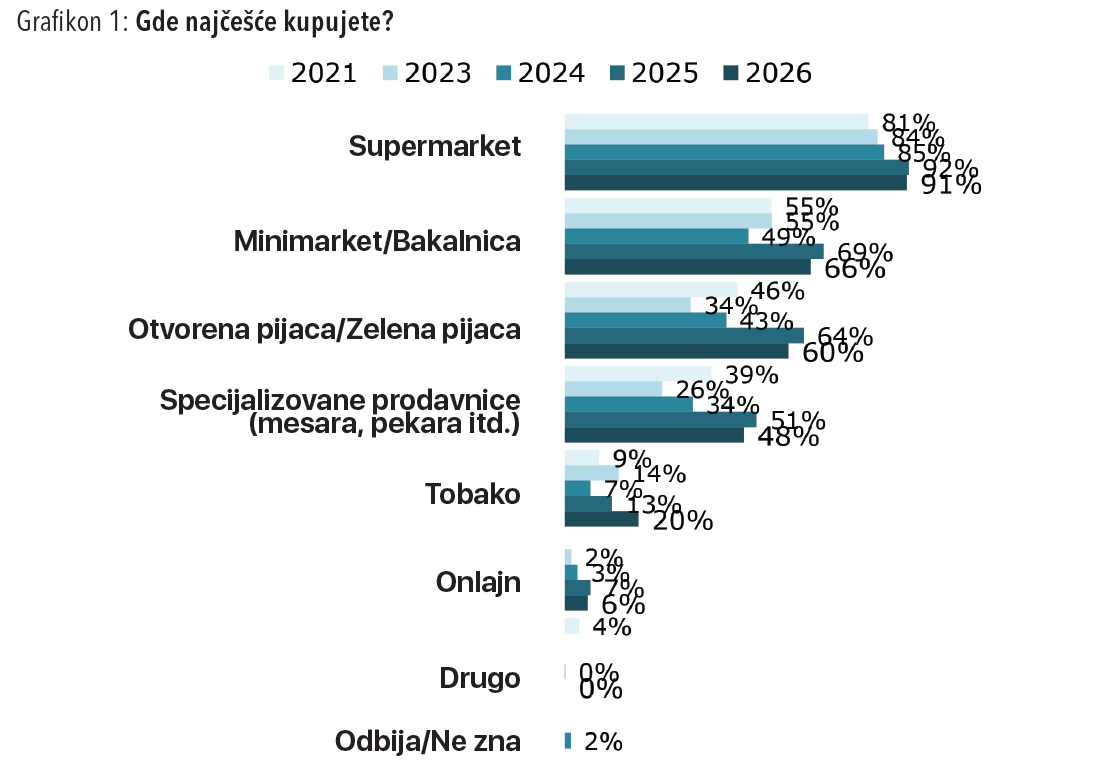
Na pitanje „Gdje najčešće kupujete namirnice za potrebe domaćinstva?“ (uz mogućnost davanja više odgovora istovremeno), rezultati pokazuju jasan i postojan trend u pravcu diversifikacije mjesta kupovine.
Supermarket ostaje dominantan izbor, iako je u 2026. godini zabilježen blagi pad – 91% naspram 92% u 2025. Ipak, iz dugoročnije perspektive rast je očigledan: 2021. godine samo 81% ispitanika navelo je supermarket kao mjesto kupovine, 84% u 2023, a 85% u 2024. godini.
Još zanimljivija je dinamika kod drugih formata. Minimarketi i bakalnice bilježe visok nivo zastupljenosti u 2026. godini – 66%, u poređenju sa 69% u 2025, ali i dalje znatno više nego u 2024. (49%) i 2023. godini (55%). Otvorene pijace bilježe blago smanjenje – 60% u 2026. naspram 64% u 2025, ali ostaju daleko iznad nivoa zabilježenih u 2024. (43%) i 2021. godini (34%). Specijalizovane prodavnice, mesare i pekare, takođe, bilježe blagi pad – 48% u 2026. u poređenju sa 51% u 2025, ali je i to značajno više nego 34% u 2024. i 26% u 2023. godini.
Zanimljiv trend primijećen je i kod prodajnih mjesta za duvanske proizvode – njihova posjećenost naglo je porasla u 2026. godini na 20%, naspram 13% u 2025. i svega 7% u 2024. godini. Onlajn kupovina, nakon rasta zabilježenog prethodnih godina, u 2026. stabilizovala se na 4%, nakon pada sa 6% u 2025. i vrhunca od 7% u prethodnom mjerenju.
Ukupno gledano, podaci za 2026. godinu pokazuju da se trend višekanalne kupovine kod makedonskih potrošača konsoliduje – umjesto daljeg rasta svih formata, bilježi se stabilizacija. Potrošači su razvili raznovrsne kupovne navike i paralelno koriste različite formate, umjesto da se oslanjaju na samo jedan. Pitanje da li je inflatorni pritisak podstakao ove promjene i da li su se navike trajno promijenile ostaje otvoreno za naredne talase istraživanja.
Karakteristično za talase istraživanja iz 2025. i 2026. godine jeste da ispitanici u prosjeku navode gotovo tri različita prodajna mjesta na kojima redovno kupuju namirnice, budući da je pitanje omogućavalo više odgovora istovremeno. To predstavlja značajan napredak u odnosu na 2024. godinu, kada je prosječan broj posjećivanih formata iznosio svega 2,2, odnosno nešto više od dvije vrste prodavnica po domaćinstvu.
Regionalne razlike u ovoj navici takođe su značajne. Najraznovrsnije kupuju stanovnici Pološkog regiona, koji u prosjeku posjećuju 3,4 različita tipa prodavnica, odmah iza njih slijede Skopski (3,3) i Istočni region (3,1).
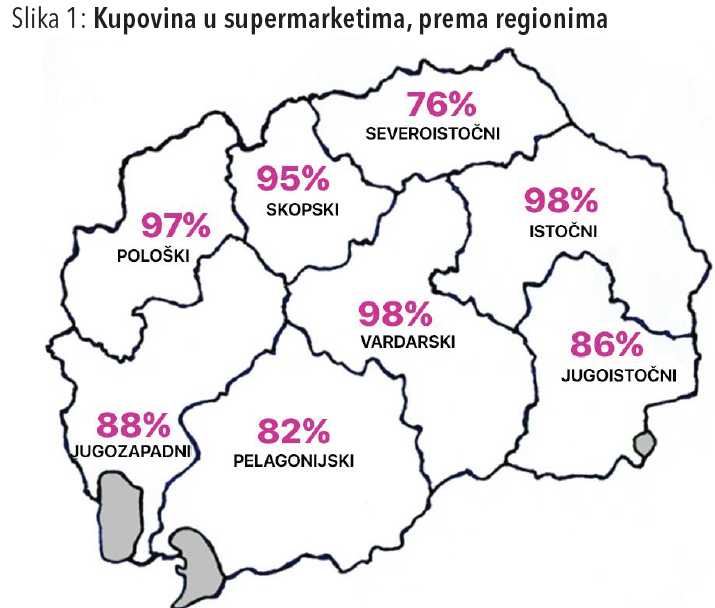
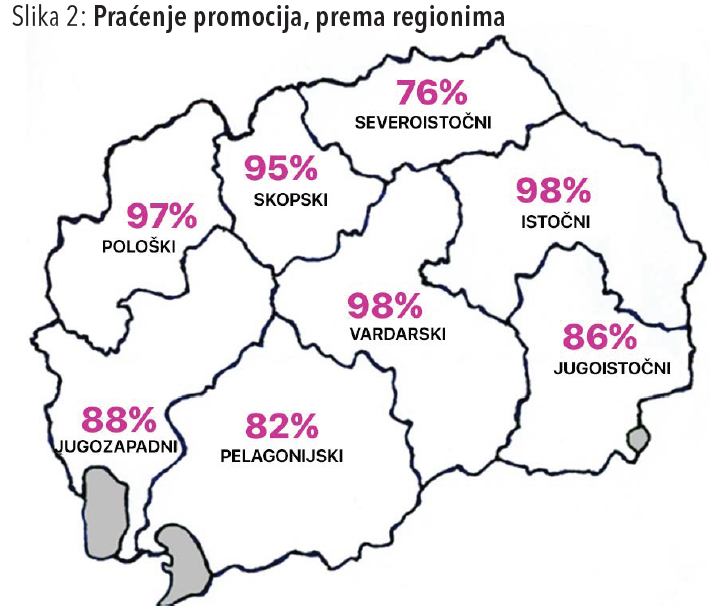
Kada je riječ o pojedinačnim formatima, supermarket je ostao dominantan izbor u svim regionima, ali uz vidljive razlike (slika 1). U 2026. godini gotovo potpunu zastupljenost bilježe Vardarski i Istočni region (po 98%), zatim Pološki (97%) i Skopski (95%). Manja zastupljenost kupovine u supermarketima evidentna je u Sjeveroistočnom (76%) i Pelagonijskom regionu (82%). Važno je napomenuti da, iako Skopski region nije prvi po procentu, apsolutni broj ljudi koji tamo kupuju u supermarketima nesrazmjerno je veći nego u ostalim regionima.
Minimarketi i bakalnice, takođe, nijesu podjednako zastupljeni širom zemlje. Najveću učestalost posjeta bilježe Pološki (84%) i Istočni region (77%), dok ih stanovnici Jugozapadnog (57%), Pelagonijskog (58%) i Jugoistočnog regiona (59%) rjeđe uključuju u svoje kupovne navike.
Značajne regionalne razlike prisutne su i u posjećenosti otvorenih i zelenih pijaca. Najveća posjećenost registrovana je u Istočnom (71%), Vardarskom (70%), Pološkom (70%) i Skopskom regionu (65%). Nasuprot tome, stanovnici Jugoistočnog (32%), Jugozapadnog (43%) i Pelagonijskog regiona znatno rjeđe posjećuju otvorene pijace (50%).
Slična polarizacija postoji i kod specijalizovanih prodavnica – pekara, mesara i srodnih objekata. Njihovi najvjerniji kupci su stanovnici Skopskog (58%) i Pološkog regiona (56%), dok u Jugoistočnom regionu samo 15% ispitanika redovno posjećuje ove objekte, što ukazuje na duboke razlike u lokalnim prehrambenim navikama i dostupnosti ovih formata.
Čak 76% ispitanika prati akcije
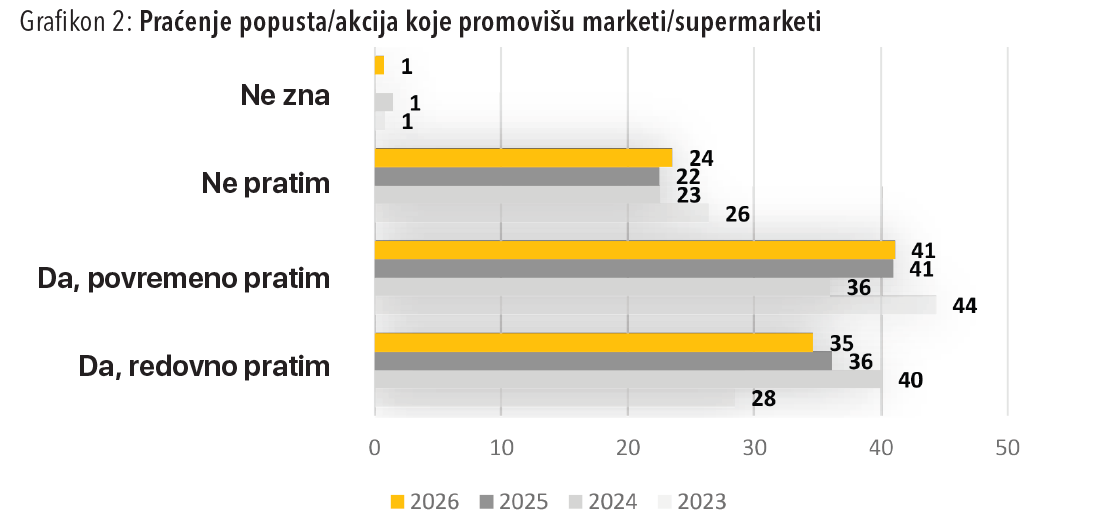
U sljedećem pitanju ispitanici su se izjašnjavali o tome da li prate popuste i akcije koje marketi i supermarketi promovišu za potrebe domaćinstva.
Podaci pokazuju da je redovno praćenje promocija stabilna navika kod značajnog dijela građana, iako uz određene oscilacije tokom godina. U 2023. godini, 28% ispitanika izjavilo je da redovno prati akcije, a taj procenat je naglo porastao na 40% u 2024. godini. U 2025. godini došlo je do blagog pada na 36%, što je ipak statistički značajno viša vrijednost nego 2023. godine. U 2026. godini redovno praćenje promocija dodatno se smanjuje na oko 35%, ali ostaje na nivou znatno višem od onog zabilježenog na početku posmatranog perioda.
Paralelno s tim, povremeno praćenje promocija bilježi stalan rast – sa nivoa iz 2023. i 2024. godine na 36% u 2025, da bi dostiglo 41% u 2026. godini. To ukazuje na određeno „prelivanje“ – dio redovnih pratilaca akcija prešao je u kategoriju povremenih, ali ukupan broj onih koji na bilo koji način prate promocije ostaje visok. Kada se obje kategorije spoje, ove godine čak 76% ispitanika prati akcije – redovno ili povremeno.
Broj onih koji uopšte ne prate promocije postepeno se smanjuje: 26% u 2023, 23% u 2024. i 22% u 2025. godini, dok se ove godine zadržava na sličnom nivou od oko 23%. Ova stabilizacija može ukazivati na to da je dostignut određeni segment potrošača koji po navici ili principu ne obraća pažnju na akcije u prodavnicama.
Trend je generalno povezan i sa nalazima iz prethodnog pitanja: građani koji posjećuju više različitih formata prodavnica prirodno su više izloženi promotivnim materijalima i lakše prate dostupne popuste.
Posmatrano kroz etničku prizmu, u 2024. godini postojala je jasna razlika – Makedonci su u većem procentu redovno pratili promocije u poređenju sa Albancima (43% naspram 34%). U 2025. ova razlika je praktično nestala – obje grupe izjednačile su se na po 36%, pri čemu je kod Makedonaca zabilježen pad, a kod Albanaca rast redovnog praćenja akcija. U 2026. godini ponovo se uspostavlja mala razlika u korist Makedonaca (35% naspram 32%), ali je ona znatno manja od one registrovane 2024. godine, što ukazuje na to da se konvergencija između dvije grupe u velikoj mjeri zadržala.
Regionalne razlike u praćenju promocija, takođe, su značajne. Najveći procenat redovnih pratilaca akcija evidentan je u Istočnom (53%), Skopskom (47%) i Jugoistočnom regionu (45%), dok stanovnici Pelagonijskog (13%) i Pološkog regiona (14%) u najmanjoj mjeri redovno obraćaju pažnju na popuste i akcije u prodavnicama. Ova regionalna polarizacija može se djelimično objasniti i razlikama u prihodima – analiza pokazuje da domaćinstva sa nižim mjesečnim primanjima češće i disciplinovanije prate promocije, za razliku od onih sa višim životnim standardom, kod kojih je cjenovna osjetljivost manja.
Zaključak
Analiza petogodišnjeg perioda posmatranja (2021–2026) jasno ukazuje na trajnu transformaciju kupovnih navika makedonskih potrošača. Umjesto da se oslanjaju na jedan dominantan format, građani sve više diverzifikuju svoju kupovinu – prosječan broj posjećenih tipova prodavnica porastao je sa nešto više od dva u 2024. na gotovo tri u 2025. i 2026. godini. Supermarket ostaje neprikosnoven prvi izbor, ali istovremeno raste i posjećenost minimarketima, otvorenim pijacama i specijalizovanim prodavnicama, uz značajne regionalne razlike širom zemlje.
Praćenje promocija i popusta nameće se kao sve prisutnija navika – ukupno tri četvrtine građana u 2026. godini prati akcije redovno ili povremeno, dok samo oko jedna četvrtina uopšte ne obraća pažnju na njih. Prihodi i regionalna pripadnost ostaju ključni faktori koji određuju intenzitet ove navike, pri čemu se građani sa nižim primanjima i stanovnici istočnih regiona pokazuju kao najdisciplinovaniji pratioci popusta. Sve to zajedno potvrđuje zaključak da makedonski potrošač postaje sve informisaniji, cjenovno osjetljiviji i višekanalniji u svojim kupovnim odlukama.