U posljednjim mjesecima TikTok, Instagram i YouTube preplavio je trend „2026. je nova 2016“. Na površini: stari selfiji, mutni snimci, Snapchat filteri, muzika iz 2015/2016, neispeglani humor. A, u suštini, duboka kulturna i potrošačka poruka. Kroz mnogo toga prošao je potrošač od 2016. godine.
Te godine, ušli smo u period relativnog optimizma, rasta plata i udaljavanja od strogo cjenovno vođene kupovine, što je sve stvorilo osjećaj stabilnosti i spremnosti na veću potrošnju. Taj ciklus je prekinut pandemijom, koja je snažno pogodila tržište – ne samo kroz zatvaranja i ograničenja, već i kroz trajnu promjenu kupovnih navika. Razvoj e-trgovine, dostavnih servisa i digitalnog poređenja cijena učinio je potrošače informisanijim, ali i impulsivnijim, dok je online sadržaj postao snažan okidač kupovine.
Nakon pandemije, 2021. godina u Srbiji bila je obilježena snažnim „nadoknađivanjem“ – putovanja, izlasci, tehnika i nekretnine simbolizovali su povratak u normalnost. Dio stanovništva je tokom COVID perioda uspio da akumulira ušteđevinu, dok su državne mjere i jednokratne uplate dodatno podstakle potrošnju. Posljedica je bila privremena nestašica pojedinih proizvoda i usluga, ali i formiranje potrošačkih navika koje su često prevazilazile realne mogućnosti. Taj disbalans nije odmah postao vidljiv jer su ga prikrivale tzv. „covid rezerve“.
Ulazak u 2022. godinu donio je novu fazu neizvjesnosti. Rat u Ukrajini i nagli rast cijena energenata ubrzo su se prelili na gotovo sve FMCG kategorije. Iako je srpski potrošač još neko vrijeme nastavio da troši po inerciji iz prethodnog perioda, rast cijena je bio postepen, ali uporan. Vremenom dolazi do jasnog razdvajanja: jedan dio potrošača se prilagođava i racionalizuje kupovinu, dok drugi mora drastično da promijeni navike – prelazak na diskonte, akcije i privatne robne marke postaje dominantan obrazac. Upravo u ovom periodu postaje jasno koji brendovi imaju status „must brand“, a koji se lako zamjenjuju.
Dodatni pritisak na potrošačko raspoloženje u Srbiji donijela je tragedija 1. novembra 2024. i protesti koji su uslijedili nakon pada nadstrešnice. U javnom prostoru dolazi do snažnog talasa nepovjerenja i društvene tenzije, što se direktno odražava i na potrošnju. Kupovina se privremeno fokusira na osnovne kategorije, impulsna potrošnja opada, a luksuzni i „nepotrebni“ proizvodi postaju disonantni u odnosu na društveni kontekst. Istovremeno, raste očekivanje da brendovi pokažu empatiju i odgovornost – izostanak reakcije ili neprimjerena komercijalna komunikacija lako se tumače kao odsustvo vrijednosti.
Stanje duha daleko je od optimističnog. Oko polovine potrošača nema gotovo nikakvu ili je značajno ograničilo potrošnju, dok se udio onih sa stabilnom potrošnjom zadržava na oko 25%. Srednja klasa se praktično topi. Realno gledano, strategije potrošača u periodu inflacije praktično se nijesu mijenjale više od tri godine: kupovina u jeftinijim prodavnicama, traženje jeftinijih alternativa i akcije.
U Sloveniji, koja ima tri diskontera na tržištu, jedan od diskontera je primarna prodavnica za 42% ispitanika, dok je u 91% slučajeva među tri najčešće korišćene. U Hrvatskoj, četvrtina ispitanika kupuje primarno kod diskontera, a u 69% slučajeva je među prva tri. U Srbiji, 29% kupuje primarno u Lidlu, a 66% ispitanih ga ubraja u tri najčešće korišćene prodavnice. Scena u Sloveniji i Hrvatskoj jasno nam pokazuje kuda ide naše tržište.
Sa ovakvim dometom, diskonti već danas značajno utiču na snagu brendova – samo najjači „zaslužuju“ mjesto na njihovim policama. Snažni brendovi će postati još jači, dok je za opstanak ostalih ključno da „zasluže“ svoje mjesto kod diskontnih trgovaca.
Kako vlasnici brendova izlaze na kraj sa novim društvenim kontekstom?
U takvom okruženju, vlasnici brendova suočavaju se sa sličnim izazovima kao nakon velike krize 2009. godine, ali sa jednom ključnom razlikom – iskustvom. Neki su odgovor potražili u uvođenju B-brendova, cjenovno pristupačnijih alternativa koje bi zadržale volumen. Iako ovakvi potezi kratkoročno funkcionišu, iskustvo pokazuje da gotovo uvijek dolazi do kanibalizacije glavnog brenda. Drugi su se okrenuli širenju postojećih brendova u nove kategorije – Milka u biskvite, Plazma u kaše za doručak, Argeta u vege namaze – koristeći snagu poznatog imena za ulazak u nova područja. Ovakve strategije mogu donijeti rast, ali i razvodniti fokus „hero“ proizvoda ako nijesu izvedene vrhunski. Istovremeno, premijumizacija postaje i strateški izbor i nužnost. Rast cijena sirovina, posebno kakaoa i kafe, doveo je do poskupljenja, shrinkflationa i promjena u pakovanjima. Iako ove mjere kratkoročno štite profitabilnost, dugoročno povećavaju kompleksnost ponude i zbunjuju potrošače, koji ulaze u fazu racionalnog preispitivanja i testiranja alternativa – što rijetko ide u korist velikih brendova.
Poseban sloj dinamike donosi praćenje trendova generacije Z i ekonomija kreatora. Viralni TikTok sadržaji u Srbiji su u više navrata izazvali nagle skokove potražnje i privremene nestašice – od grčkog jogurta do Barilla tjestenine. Na primjer, brend Volim Tea, koji je kreirao reper i influenser Voyage, brzo je izgradio popularnost među mladima kroz autentičnu povezanost sa publikom, dok je Prime postao primjer ekstremnog hype-a, sa sekundarnim tržištem (u Srbiji su djeca Prime preprodavala „na gutljaje“ za 200 dinara (oko 1,70 evra) jer nijesu mogla da priušte cijelu flašicu) i kratkim životnim ciklusom.
Ekosistem za gradnju i opstanak brendova vidno postaje sve složeniji, ali neki brendovi su uspjeli da shvate kako da postanu toliko nezamjenjivi potrošačima da ih mora imati svuda.
Ko su “hero brandovi” u Srbiji?
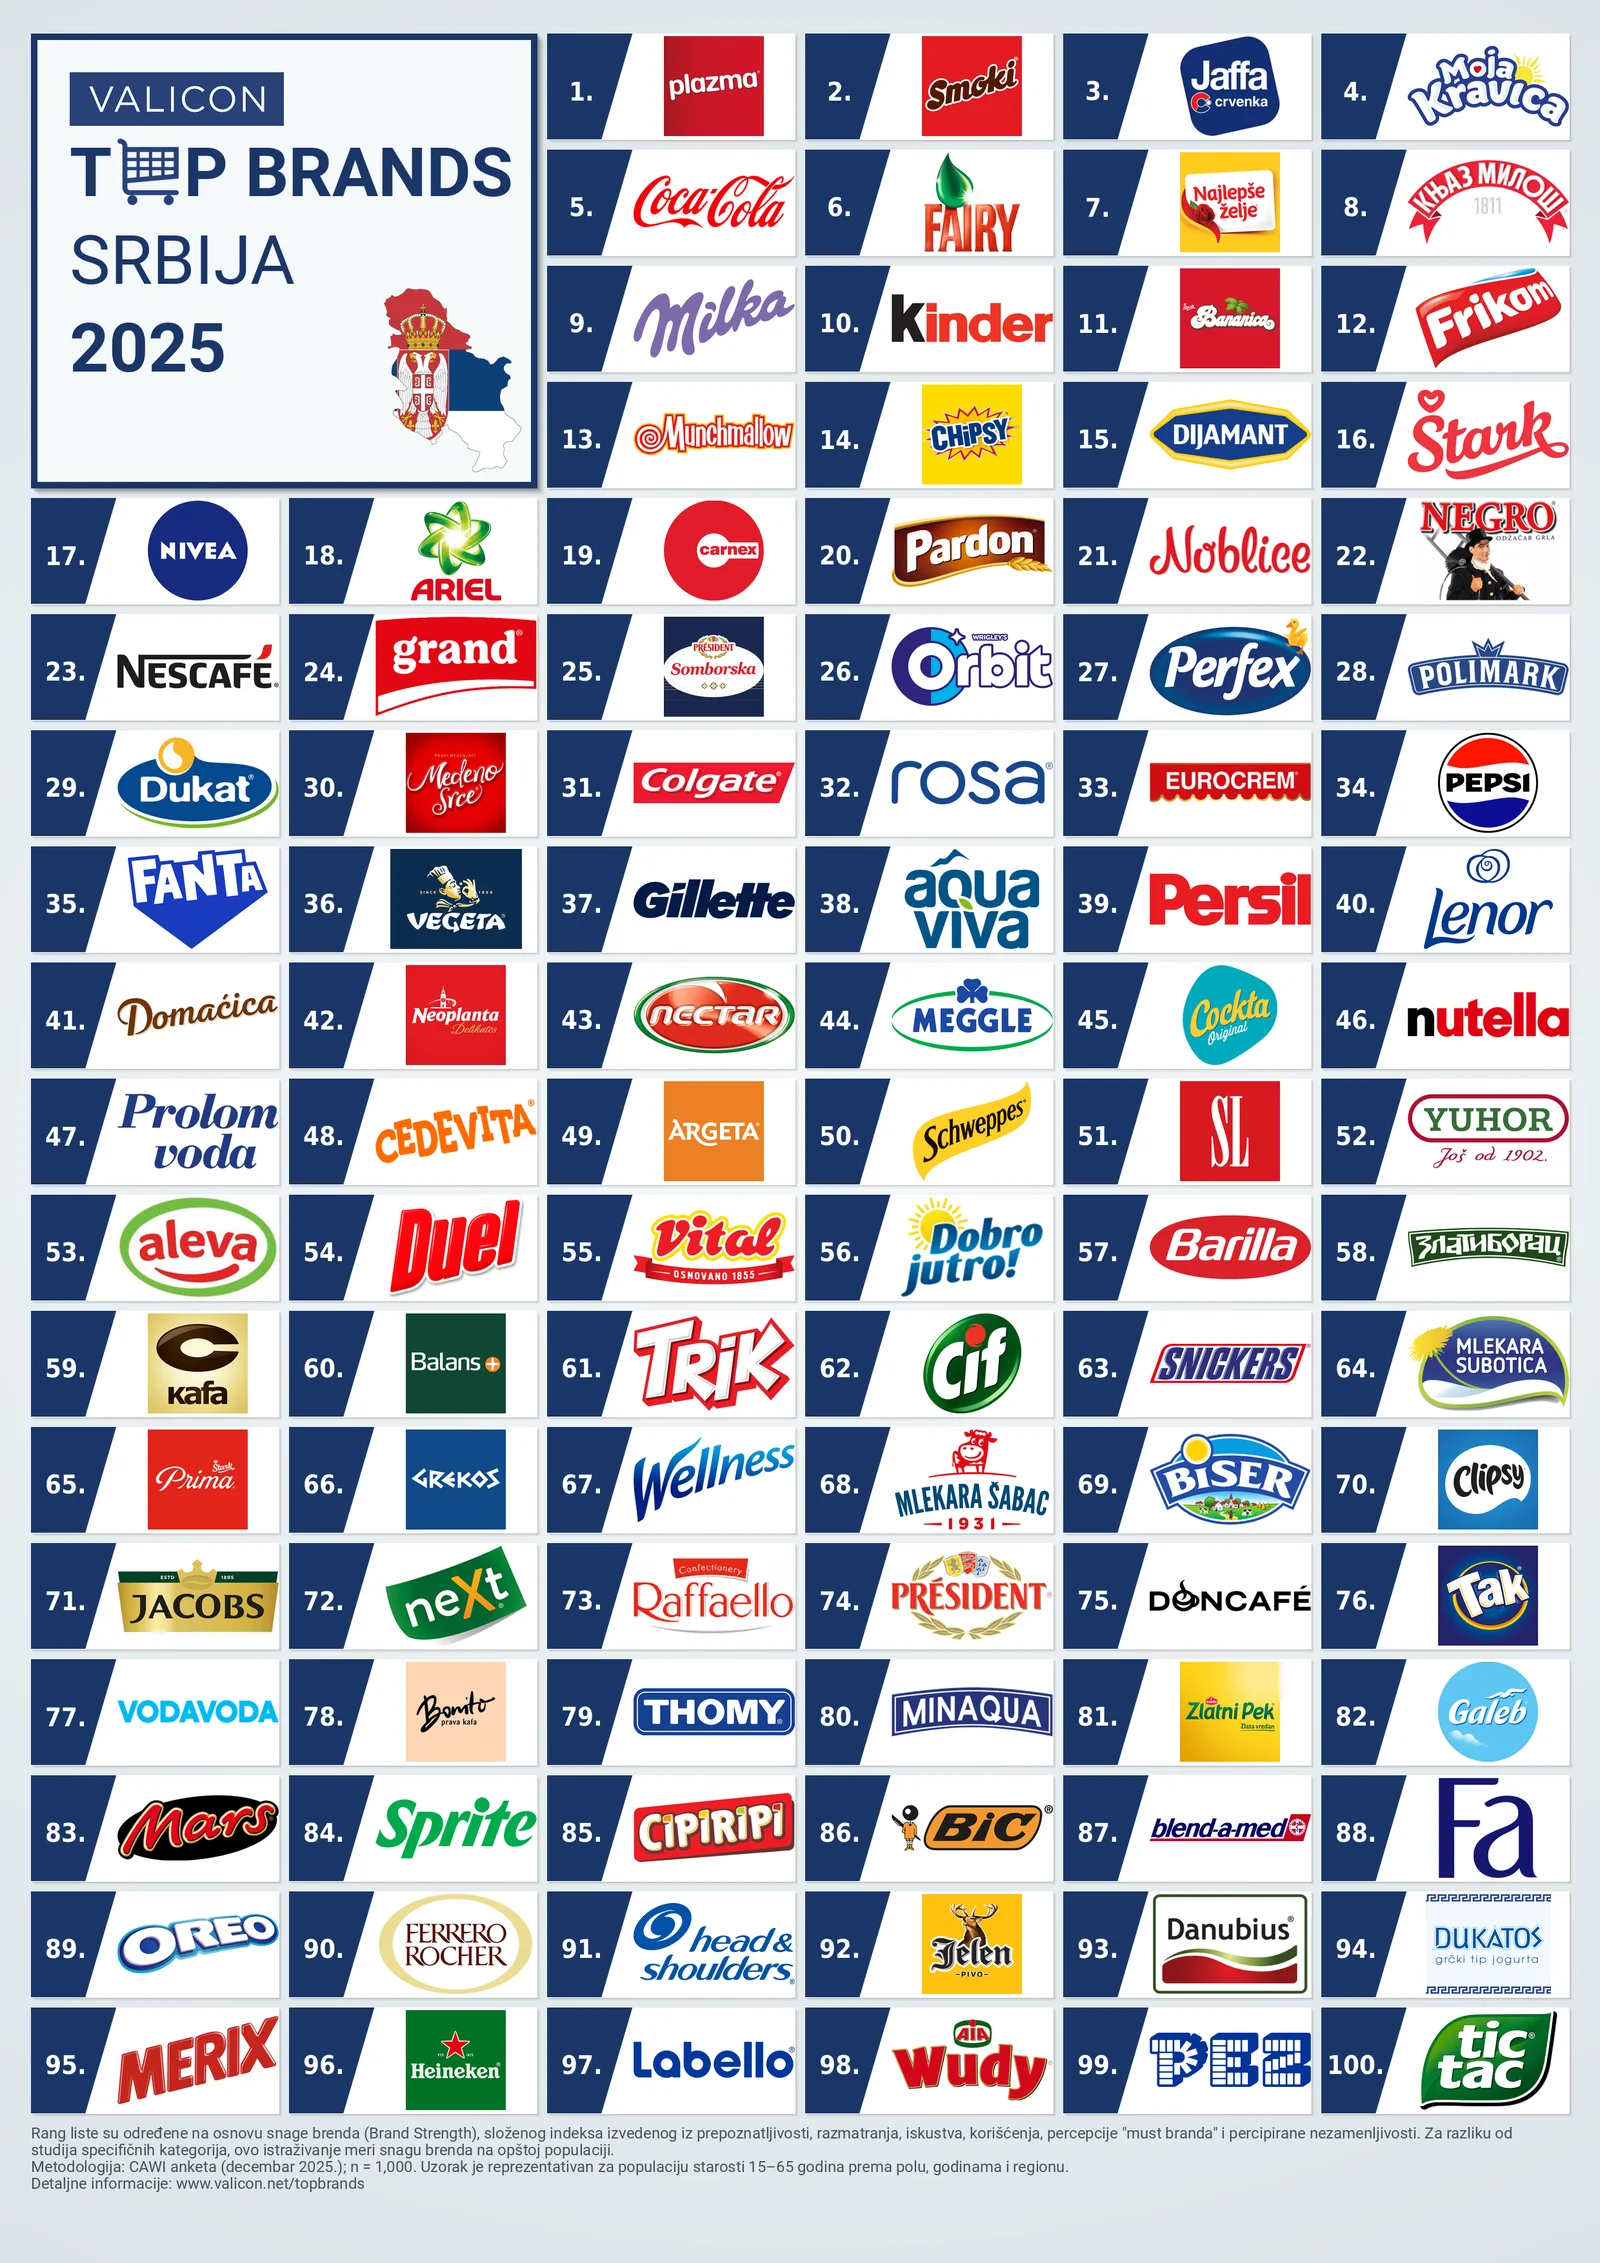
Ipak, u čitavoj ovoj situaciji, postoje brendovi koji imaju status „nezamjenjivog“ – oni koji se ne mogu lako zamijeniti u glavi (i srcu) potrošača.
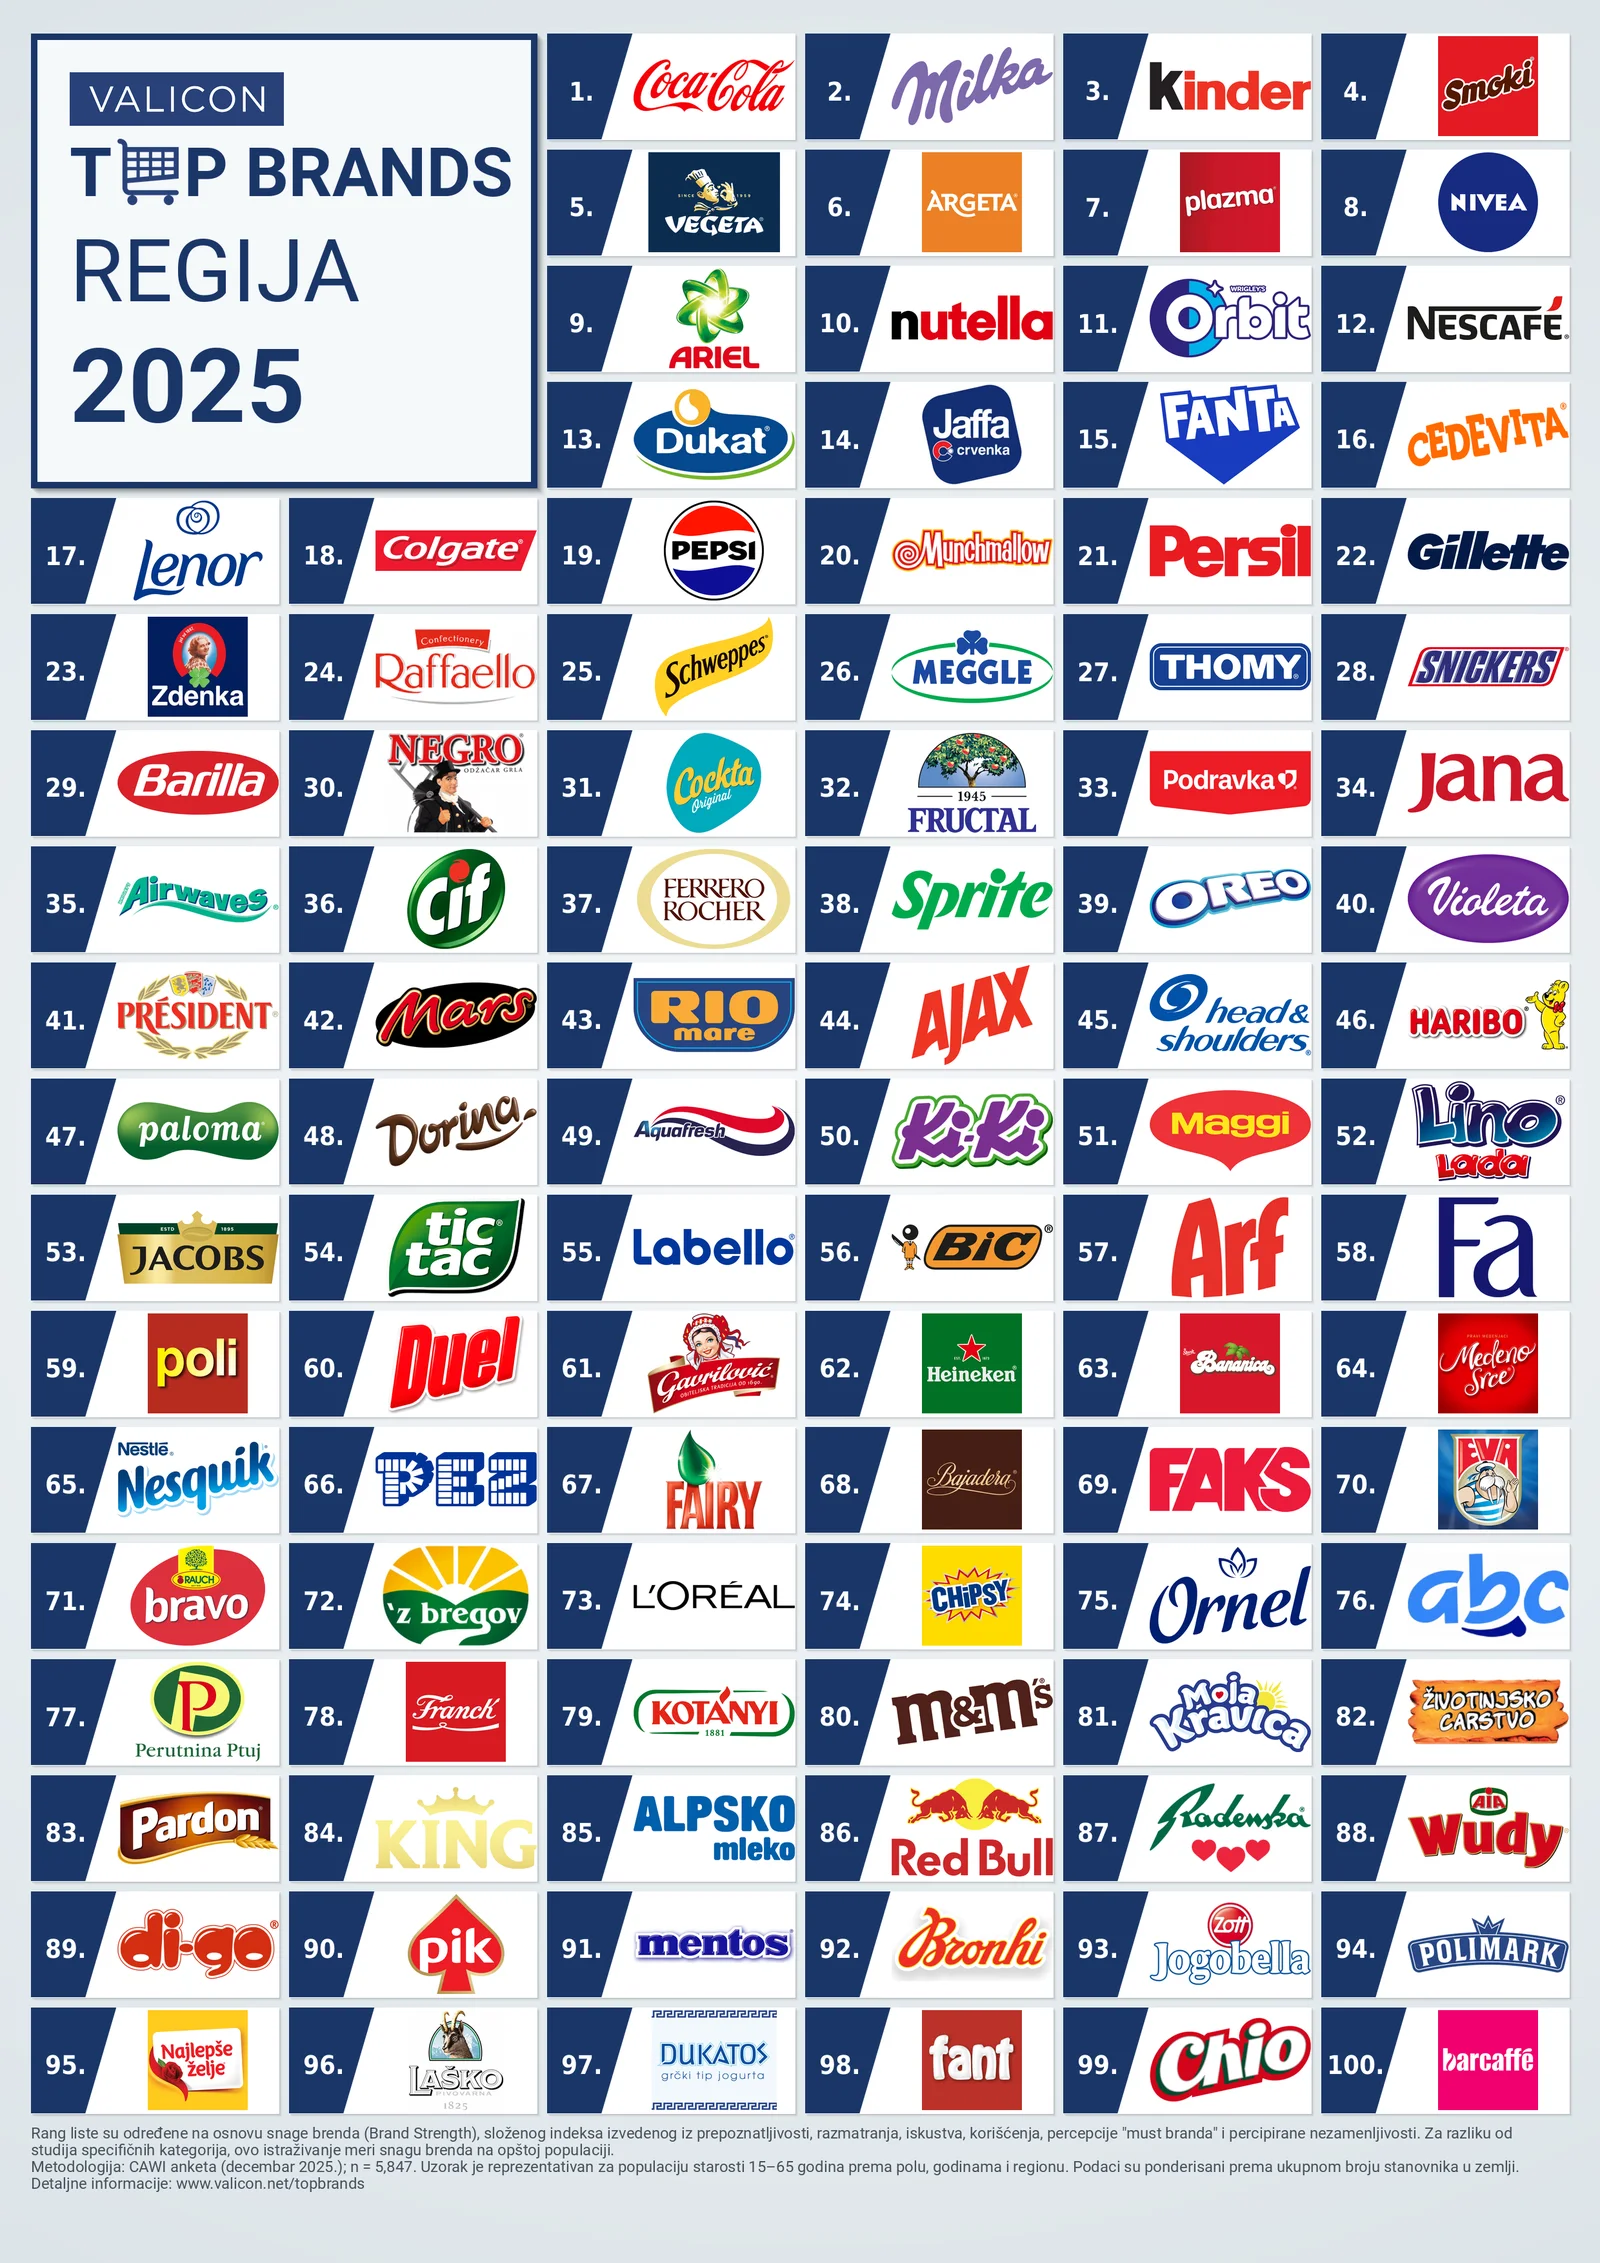
Poslije deset godina, Valicon je ponovo pokrenuo praćenje najjačih brendova po državama i u regionu. Nacionalne liste predstavljaju vidljiv i važan rezultat, ali su zapravo dio šireg istraživačkog okvira – Valicon TOP 25 najjačih FMCG brendova na nivou regiona. Još nakon krize 2009. godine, misija rang-liste bila je da identifikuje brendove koji najbolje koriste zajedničko kulturno pamćenje i slične potrošačke obrasce regiona, uprkos fragmentiranosti tržišta.
Dakle, ko su heroji, nezamjenjivi brendovi u Srbiji?
Srpsko FMCG tržište se, uprkos svim pritiscima, izdvaja po snazi domaćih brendova. Plazma, Smoki, Jaffa i Moja Kravica zauzimaju vrh nacionalne liste, dok čak 18 od 25 najjačih brendova ima domaće porijeklo. Koliko je jedan brend zaista nezamjenjiv, najbolje je pokazao slučaj iz 2024. godine, kada je požar u fabrici Plazme doveo do višenedjeljne nestašice. U kombinaciji sa viralnom potražnjom, proizvod je dobio sekundarno tržište sa cijenama od 50 do 100 eura po pakovanju – jasan signal da pojedini proizvodi prevazilaze funkcionalnu ulogu i postaju dio svakodnevice i identiteta.
Na regionalnom nivou, globalni giganti, kao što su Coca-Cola, Milka i Kinder, i dalje dominiraju, ali odmah iza njih stoje snažni regionalni i srpski brendovi. Smoki, Plazma, Jaffa i Munchmallow dokaz su da lokalni heroji mogu da prerastu nacionalne okvire i da postanu regionalni šampioni.
U uslovima inflacije, društvene nestabilnosti i nestajanja srednje klase, potrošači postaju oprezniji, ali ne odustaju od kvaliteta i emocionalne sigurnosti. Budući pobjednici biće brendovi koji uspiju da zadrže status nezamjenjivosti, jasnu vizuelnu prepoznatljivost i dosljednost u vrijednostima, nudeći potrošačima osjećaj kontinuiteta i „utjehe“ u vremenima stalnih promjena.
Regionalna dinamika brendova: Između tradicije i globalne dominacije
Otvorenost tržišta
Analiza FMCG sektora u regionu otkriva duboku strukturnu razliku između tržišta koja se mogu definisati kao „tvrđave“ i onih koja su znatno otvorenija za spoljne uticaje. Slovenija i Hrvatska predstavljaju tipične primjere tržišta-tvrđava, gdje vlada izražen prehrambeni patriotizam (potrošački etnocentrizam). Na ovim prostorima domaći, tradicionalni brendovi zauzimaju između 80% i 90% mjesta u prvih deset, dok globalni giganti, kao što su Coca-Cola ili Milka, sa velikim poteškoćama prodiru u sam vrh.
Srbija se u ovom kontekstu nalazi na specifičnoj sredini, posjedujući izuzetno snažno domaće jezgro sa takozvanim „love brands“ ikonama poput Plazme i Smokija, Moje Kravice, Somborske i Bananice. Iako su ovi brendovi nedodirljivi na vrhu, lista najuspješnijih je, ipak, dostupnija za globalne igrače, u poređenju sa hrvatskim ili slovenačkim tržištem.
Hrana vs. Užitak
Kategorije potrošnje, takođe, pokazuju zanimljive razlike: domaći brendovi u regionu dominiraju u kategorijama koje čine osnovu svakodnevnog života, kao što su mlijeko, brašno, ulje, kafa i voda, jer potrošači imaju duboko povjerenje u proizvode koji im „hrane porodicu“. Nasuprot tome, globalni brendovi su suvereni u kategorijama impulsa i užitka, kao što su konditorski proizvodi i gazirana pića. Ipak, region bivše Jugoslavije predstavlja svojevrsni evropski fenomen jer su lokalni slatkiši i grickalice uspjeli da odbrane svoje pozicije pred globalnom konkurencijom, zadržavajući status primarnog izbora za potrošače. Svakako najzanimljiviji primjer u regionu je Srbija koja je jedino tržište u regionu gdje domaći brendovi (Smoki, Plazma, Bananica, Jaffa Domaćica) dominiraju i u kategoriji slatkiša.
Lokalni VS regionalni brendovi
Kada se posmatra zbirna regionalna lista, dolazi do specifičnog efekta izravnavanja. Globalni brendovi zauzimaju prva tri mjesta zahvaljujući svojoj konzistentnoj prisutnosti, jer su na svim pojedinačnim tržištima obično drugi ili treći po snazi. Istovremeno, lokalni heroji koji dominiraju na matičnim tržištima često gube snagu van svojih granica. Samo rijetki regionalni šampioni, poput Argete, Dukata, Vegete i Smokija, uspijevaju da pariraju globalnim igračima na cijeloj teritoriji. Za strateški rast lokalnih brendova ključno je prevazilaženje okvira nacionalnog ponosa i fokusiranje na kvalitet ili specifične niše koje su relevantne za cijeli region.
Neuspjeh mnogih ulazaka na regionalna tržišta ne leži u samom proizvodu, već u pogrešnoj ambiciji – kompanije često pokušavaju da „izvoze proizvod“, umjesto da izvoze kategoriju. Najuspješniji primjeri pokazuju suprotan pristup: Argeta nije izvozila paštetu, već je redefinisala čitavu kategoriju „namaza“, dok je Smoki postao sinonim za flips, a ne samo još jedan brend na toj polici. Upravo ta sposobnost da se preuzme vlasništvo nad kategorijom omogućava dugoročnu relevantnost i otpornost na lokalne konkurente.
Iz toga proizilazi ključna strateška lekcija – snagu treba koncentrisati, a ne rasipati. Umjesto portfolija od pet prosječnih brendova, mnogo je efikasnije graditi jednog snažnog „regionalnog heroja“ koji može da ponese ekspanziju.
Kada je povjerenje već izgrađeno, sljedeći logičan korak je podizanje vrijednosti kroz promišljenu premiumizaciju. Premium formati i ekstenzije, poput Plazma Cube ili Carnex Selection, omogućavaju brendovima da se odbrane od pritiska jeftinijih trgovačkih marki, bez ulaska u cjenovni rat.
Ono gdje lokalni brendovi (Plazma, Smoki, Moja Kravica, Knjaz Miloš, Jaffa) pobjeđuju regionalne i globalne jeste vizuelno i emocionalno, jer koriste duboko ukorijenjene kulturne kodove, nostalgiju i osjećaj pripadnosti, ali njihov identitet funkcioniše više kao simbol nego kao skalabilni sistem. Regionalni brendovi (Argeta, Vegeta) više grade dosljedne, modularne brend-sisteme koji se lako šire na nova tržišta, kategorije i kanale.
O istraživanju
Istraživanje 2025. godine uvodi ključna metodološka poboljšanja koja redefinišu način na koji posmatramo tržišne lidere. Dok su se u prošlosti brendovi mjerili isključivo unutar svojih primarnih kategorija, nova metodologija sada prepoznaje snagu brenda u cjelini. Ovaj zaokret znači da brend više ne posmatramo kroz uske granice jednog proizvoda, već kao jedinstveni potrošački brend koji uključuje sve svoje ekstenzije. Ovakav integrisani pristup pruža vjerodostojniju sliku stvarne tržišne moći brenda izgrađene kroz povjerenje u svim segmentima u kojima je on prisutan.
Snaga brenda temelji se na šest indikatora: prepoznatljivosti, iskustva i korišćenja, uz dva ključna nova faktora – percepciju nezaobilaznog brenda („must brand“) i njegovu nezamjenjivost. Ovi faktori precizno mjere otpornost brenda na pritisak trgovačkih marki. Budući da je penetracija interneta prešla 90%, istraživanje se od 2025. u potpunosti sprovodi onlajn na reprezentativnom uzorku populacije od 15 do 65 godina.